#1 AHTN 2028进出口目录草案意见征集今日截止
Dự thảo Thông tư ban hành Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam theo phiên bản Danh mục AHTN 2028政策解读 · 持续关注
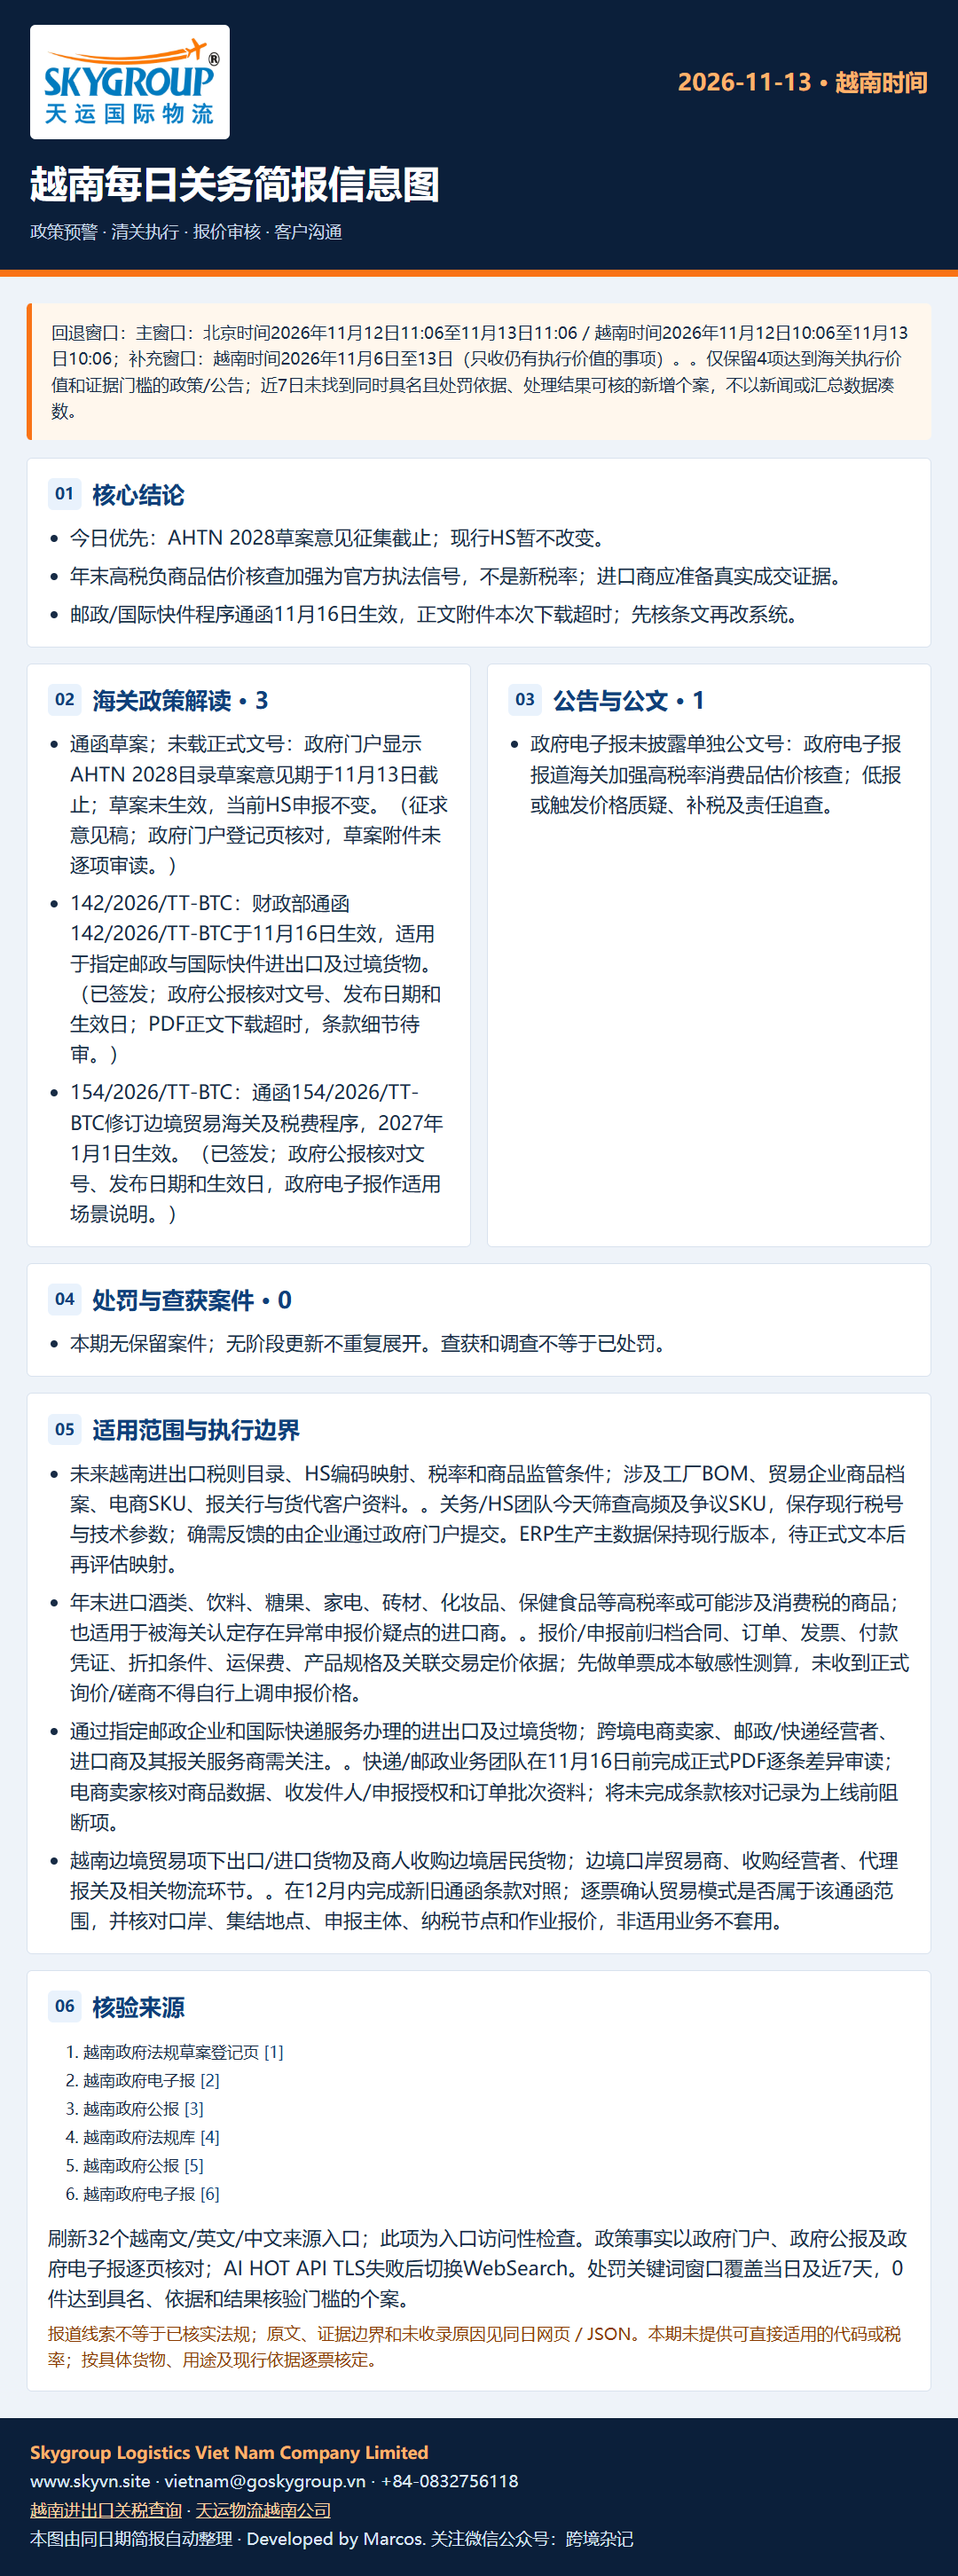
政府门户显示AHTN 2028目录草案意见期于11月13日截止;草案未生效,当前HS申报不变。
文号:通函草案;未载正式文号
发布机关:越南政府门户发布的法规草案;草案登记页未明示最终签发机关
发布日期:2026-11-03
生效日期:尚未签发;正式生效日待最终文本确认
状态:征求意见稿;政府门户登记页核对,草案附件未逐项审读。
适用范围:未来越南进出口税则目录、HS编码映射、税率和商品监管条件;涉及工厂BOM、贸易企业商品档案、电商SKU、报关行与货代客户资料。
本次变化:意见窗口进入截止日;此次仅更新时效提醒,不计入今日新增。
规则变化:拟按AHTN 2028版发布越南进出口商品目录。公开登记页提供草案、目录Excel及6项归类规则附件;具体编码、税率、监管条件及最终生效时间尚未逐项核定。
执行要求:意见截止日由政府门户登记页标示为2026-11-13。截止后等待正式签发文本;在正式生效前继续按现行HS目录申报。
业务影响:截至本次核验没有已生效税号或税率变化。企业可提出分类意见并准备差异盘点,不应把草案用于现行报价或申报。
企业应对措施:关务/HS团队今天筛查高频及争议SKU,保存现行税号与技术参数;确需反馈的由企业通过政府门户提交。ERP生产主数据保持现行版本,待正式文本后再评估映射。
负责岗位:企业关务负责人、HS归类专员、商品/ERP主数据负责人、报关行客户经理。
所需证据:政府门户草案登记页、草案与附件版本、商品技术资料、现行HS依据、提交意见回执(如提交)。
处理时间:官方意见窗口截止:2026-11-13。正式生效日未载。
期限性质:官方节点
缺证处理:未逐项读取草案目录Excel和6项归类规则,不推断具体HS变更或税率;按现行目录申报,正式文本发布后再逐项复核。
交叉验证状态:未交叉验证-待核实
待核验事项:草案不是现行HS规则。
核验来源:越南政府法规草案登记页
#3 邮政与国际快件进出口海关程序修订将于11月16日生效
Thông tư số 142/2026/TT-BTC sửa đổi, bổ sung một số điều của các Thông tư quy định thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định, dịch vụ chuyển phát nhanh quốc tế政策解读 · 临近生效
财政部通函142/2026/TT-BTC于11月16日生效,适用于指定邮政与国际快件进出口及过境货物。
文号:142/2026/TT-BTC
发布机关:越南财政部
发布日期:2026-09-29
生效日期:2026-11-16生效
状态:已签发;政府公报核对文号、发布日期和生效日;PDF正文下载超时,条款细节待审。
适用范围:通过指定邮政企业和国际快递服务办理的进出口及过境货物;跨境电商卖家、邮政/快递经营者、进口商及其报关服务商需关注。
本次变化:生效日为11月16日,距今3天;本次提示上线前核对,具体条文变化仍待下载正文。
规则变化:通函修订相关邮政及国际快件货物海关程序。官方公报确认2026-11-16生效;正文附件未能下载,具体表格、数据字段和操作变化不在本期推断。
执行要求:受影响企业应在生效前取得并逐条对照正式通函正文、表格和系统接口要求;按生效文本更新申报SOP及客户资料清单。
业务影响:确认影响程序但尚未量化字段/税费变化;不得把未读取的条文概括为具体新增资料义务。
企业应对措施:快递/邮政业务团队在11月16日前完成正式PDF逐条差异审读;电商卖家核对商品数据、收发件人/申报授权和订单批次资料;将未完成条款核对记录为上线前阻断项。
负责岗位:快递/邮政关务负责人、跨境电商运营、报关行操作主管、IT/接口负责人。
所需证据:政府公报正式PDF、现行SOP与表格、运营系统字段对照、试单/变更记录及客户授权资料。
处理时间:2026-11-16法定生效;内部准备建议于2026-11-15前完成。
期限性质:法定
缺证处理:政府公报PDF下载请求超时;目前只核实标题、适用范围、文号、发布日和生效日。未逐条审读之前不得宣称具体字段或税费规则变化。
交叉验证状态:未交叉验证-待核实
待核验事项:正文PDF访问超时;不补写未核实的表格和系统字段。
核验来源:越南政府公报;越南政府法规库
#4 边境贸易货物海关、税务和费用程序修订将于2027年元旦生效
Thông tư số 154/2026/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 80/2019/TT-BTC về thủ tục hải quan, quản lý thuế, phí và lệ phí đối với hàng hóa theo Nghị định số 14/2018/NĐ-CP政策解读 · 临近生效
通函154/2026/TT-BTC修订边境贸易海关及税费程序,2027年1月1日生效。
文号:154/2026/TT-BTC
发布机关:越南财政部
发布日期:2026-10-15
生效日期:2027-01-01生效
状态:已签发;政府公报核对文号、发布日期和生效日,政府电子报作适用场景说明。
适用范围:越南边境贸易项下出口/进口货物及商人收购边境居民货物;边境口岸贸易商、收购经营者、代理报关及相关物流环节。
本次变化:2027-01-01生效日期已确认;本次将边境收购贸易作为准备对象,不计今日新增。
规则变化:修订通函80/2019/TT-BTC所规定、依第14/2018/NĐ-CP实施的边境贸易货物海关程序、税务、费用和收费指引;政府公报列明2027-01-01生效。
执行要求:主管部门政府电子报说明相关商品从口岸监管仓/集结点接受监管,完成海关手续并离开监管区域前受检查;具体操作以154号通函正式条文为准。
业务影响:可能影响申报资料、监管时点、税费缴纳与在口岸的停留安排;本次不推断税率或具体金额变化。
企业应对措施:在12月内完成新旧通函条款对照;逐票确认贸易模式是否属于该通函范围,并核对口岸、集结地点、申报主体、纳税节点和作业报价,非适用业务不套用。
负责岗位:边境贸易业务负责人、关务合规、财务税务、口岸操作与报价审核。
所需证据:政府公报正式PDF、政府电子报解释、边境居民收购凭证、口岸/集结地信息、申报与税费流程、合同及报价组成。
处理时间:法定生效日2027-01-01;内部准备建议2026-12-15前完成。
期限性质:法定
缺证处理:正式PDF附件未由本次工具逐条读取;适用范围以官方标题及政府电子报说明为线索,条文义务、税率、证件和主体资格以通函原件确认。
交叉验证状态:政府公报核对文书和日期,政府电子报核对主题/业务场景;PDF条文未逐项读取。
待核验事项:税费及申报细节仍须读取正式通函。
核验来源:越南政府公报;越南政府电子报