#1 涤纶长丝反倾销措施续期:10月16日前复核供应商与成本边界
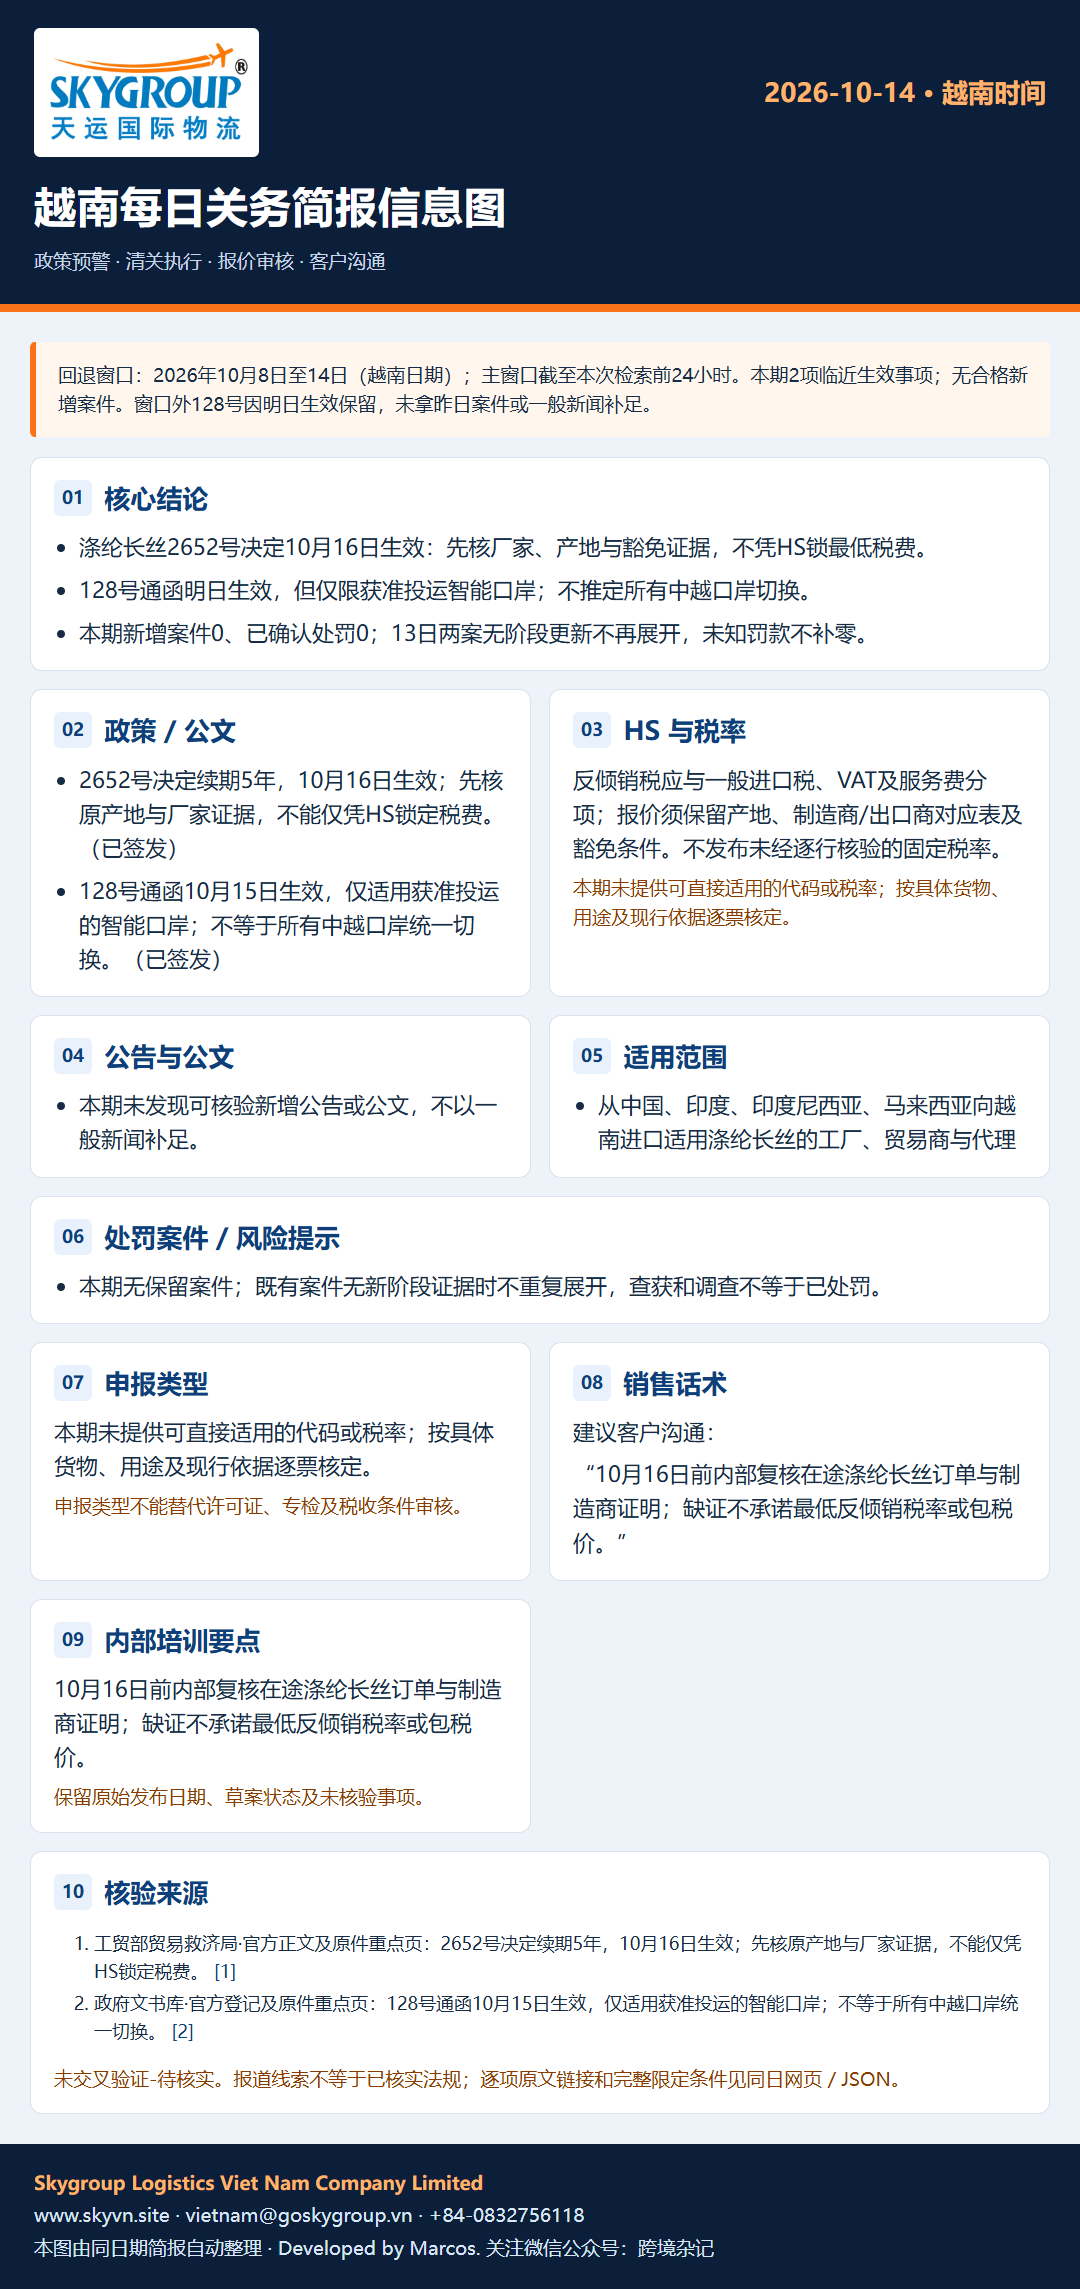
工贸部贸易救济局·官方正文及原件重点页2652号决定续期5年,10月16日生效;先核原产地与厂家证据,不能仅凭HS锁定税费。
越文原题:Kết quả rà soát cuối kỳ việc áp dụng biện pháp chống bán phá giá đối với sản phẩm sợi dài làm từ polyester
文号:2652/QĐ-BCT
发布机关:Bộ Công Thương
发布日期:2026-10-13(签发日;官方文章发布时间未显示)
生效日期:2026-10-16
状态:已签发
证据等级:官方正文已核
本次变化类型:临近生效
本次变化:本期新取得10月13日签发决定的官方正文及重点页,临近10月16日生效;不计10月14日新签发法规。
事件概述:官方正文确认四国涤纶长丝反倾销措施续期5年。原件第1至2页核到文号、六个HS及10月16日生效;通知附表和企业对应税率尚未逐行核验。
关注原因:距生效2天,纺织原料进口报价与供应商证明需要复核。
影响主体:从中国、印度、印度尼西亚、马来西亚向越南进口适用涤纶长丝的工厂、贸易商与代理
适用范围:进口越南的适用涤纶长丝,原产中国、印度、印度尼西亚、马来西亚;原件列5402.33.10、5402.33.90、5402.46.10、5402.46.90、5402.47.10、5402.47.90。不能仅凭HS认定全部型号适用。
规则变化:决定第1条延长5年;第2条保留既有有效免除决定至各自到期;旧税率与厂家表未完成对照,不声称所有税率上调。
业务影响:反倾销税应与一般进口税、VAT及服务费分项;报价须保留产地、制造商/出口商对应表及豁免条件。不发布未经逐行核验的固定税率。
企业应对措施:装运和锁价前由进口商提供原产地证明、制造商资料、合同发票与有效豁免决定;关务核适用货物和厂家表,销售据结果更新条件式报价。
Skygroup今日动作:10月16日前内部复核在途涤纶长丝订单与制造商证明;缺证不承诺最低反倾销税率或包税价。
负责岗位:关务主管、客户经理与操作主管
所需证据:原产地证据、制造商/出口商名称与附表对应、产品规格、合同发票、有效豁免决定
建议处理时间:内部建议:10月16日前完成在途订单复核;法定生效日另列,不将内部建议当法定申报期限
期限性质:内部建议
缺证处理:厂家或产地链条不完整时不锁定适用税率,补原件通知附表并逐票确认。
交叉验证状态:未交叉验证-待核实
核验边界:原件仅重点页已核;同机关文章和附件为一条证据链,不伪造独立交叉验证。