#1 政府发布/更新
申请结清海关税款确认前,先排查后续进口安排
Xác nhận việc thực hiện nghĩa vụ nộp thuế
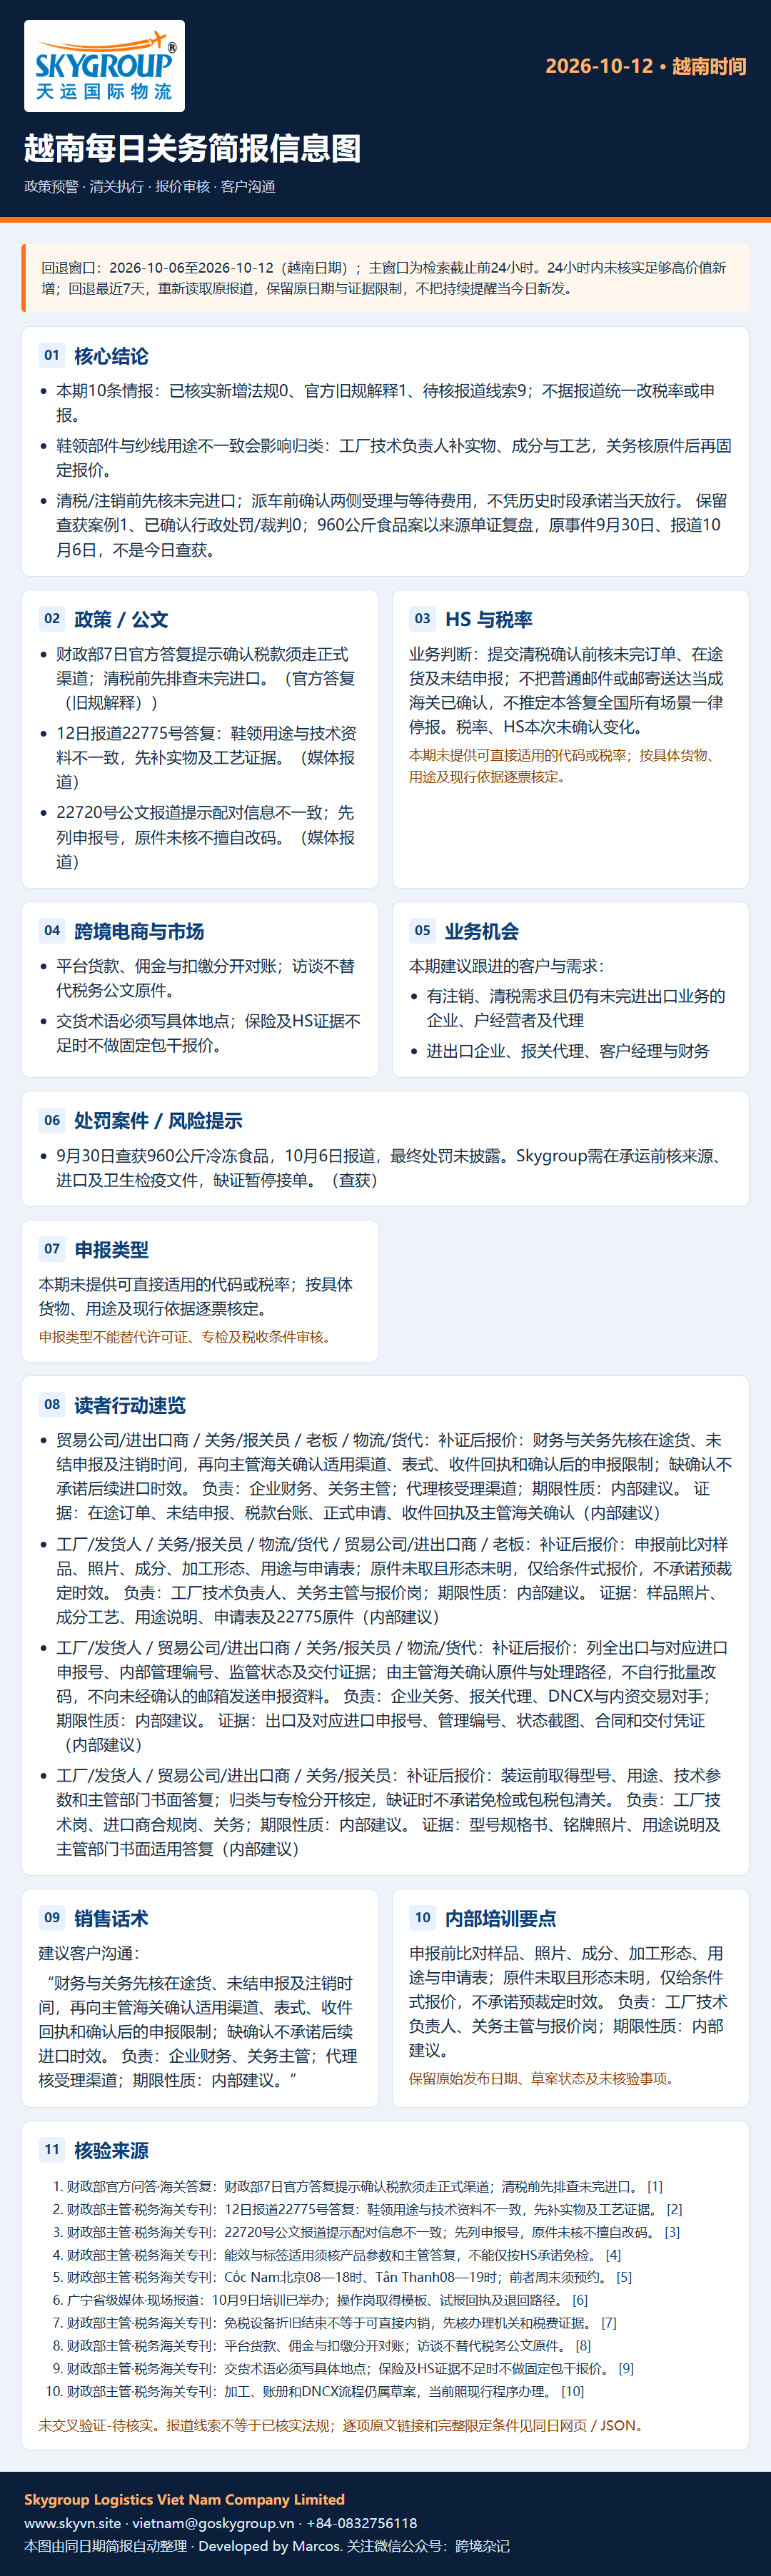
摘要:财政部7日官方答复提示确认税款须走正式渠道;清税前先排查未完进口。
决策与证据:补证后报价;官方正文已核;旧规解释
相关读者:贸易公司/进出口商、关务/报关员、老板、物流/货代;企业/户经营者注销或申请海关税款义务确认;非普通日常进口通用停报令
适用边界:涉及申请清税主体的未完进出口订单;答复个案指向区域II;其他地区向主管海关确认
所需证据:在途订单、未结申报、税款台账、正式申请、收件回执及主管海关确认
文号:121/2025/TT-BTC第1条第61款;581/CHQ-NVTHQ(答复引用);机构:Cục Hải quan/财政部官方问答
发布/生效:2026-10-07(页面标示日期;非新法规签发日) / 答复引用既有规则;非本日新增生效;状态:官方答复(旧规解释)
事件概述:财政部官方问答由海关回复税款义务确认的办理渠道,指向电子系统或纸件送主管区域海关;本文已读,所引通函及公文原件未在本次核验。详细流程和执行限制见同日独立预警。
关注原因:注销/清税与未完进口相冲突,会影响后续申报、交付与合同履行。
影响主体:有注销、清税需求且仍有未完进出口业务的企业、户经营者及代理
业务影响:业务判断:提交清税确认前核未完订单、在途货及未结申报;不把普通邮件或邮寄送达当成海关已确认,不推定本答复全国所有场景一律停报。税率、HS本次未确认变化。
行动建议:财务与关务先核在途货、未结申报及注销时间,再向主管海关确认适用渠道、表式、收件回执和确认后的申报限制;缺确认不承诺后续进口时效。 负责:企业财务、关务主管;代理核受理渠道;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部官方问答 - 已读官方答复;引用通函和公文原件待核;不公开提问者个人联系方式
#2 海关发布/更新
鞋领成品还是制鞋纱线:预归类资料须一致
Hồ sơ xác định trước mã số phải thống nhất công dụng hàng hóa
摘要:12日报道22775号答复:鞋领用途与技术资料不一致,先补实物及工艺证据。
决策与证据:补证后报价;报道线索;旧规解释
相关读者:工厂/发货人、关务/报关员、物流/货代、贸易公司/进出口商、老板;越南出口制鞋材料;其他方向须另核
适用边界:鞋领部件或生产鞋领的纱线,实际形态待核;个案答复;不泛化其他货物
所需证据:样品照片、成分工艺、用途说明、申请表及22775原件
文号:22775/CHQ-NVTHQ(报道转述,原件待核);机构:Cục Hải quan(报道转述)
发布/生效:2026-10-12(报道);2026-10-09(报道所述发文) / 个案答复,非新增通用生效日;原件待核;状态:媒体报道
事件概述:报道指出申请表填写鞋领用途,附件却描述生产鞋领的纱线原料,两者不一致,不能据此确认归类。
关注原因:成品部件与原料形态不同,可能改变归类、税费与交期。
影响主体:制鞋厂、材料出口商与报关代理
业务影响:报道条件式提及6406.10.90,仅适用于符合所述条件的鞋领部件,不能套用于纱线;税率未核。
行动建议:申报前比对样品、照片、成分、加工形态、用途与申请表;原件未取且形态未明,仅给条件式报价,不承诺预裁定时效。 负责:工厂技术负责人、关务主管与报价岗;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管税务海关专刊 - 本次已读报道;公文原件未取得
#3 海关发布/更新
DNCX配对申报未过监管区:先收齐双向申报号
Xử lý tờ khai phi thuế quan chưa xác nhận qua giám sát
摘要:22720号公文报道提示配对信息不一致;先列申报号,原件未核不擅自改码。
决策与证据:补证后报价;报道线索;旧规解释
相关读者:工厂/发货人、贸易公司/进出口商、关务/报关员、物流/货代;越南DNCX与内资企业间买卖、租借;不泛化至所有一般贸易
适用边界:DNCX与内资企业间买卖、租借货物;由主管海关核实具体积压票据
所需证据:出口及对应进口申报号、管理编号、状态截图、合同和交付凭证
文号:22720/CHQ-GSQL(2026-10-08,报道转述);20991/CHQ-GSQL(既有依据);机构:Cục Hải quan(报道转述)
发布/生效:2026-10-08(报道所述签发);2026-10-09 09:39(越南时间;北京时间10:39报道) / 原件及执行边界待核验,报道未列单独生效日;状态:媒体报道
事件概述:财政部主管专刊报道22720号公文要求核查DNCX与内资企业买卖、租借货物配对信息不一致造成的监管确认积压。已读报道全文,但未取得海关公文原件;仅用于建立待核对清单,不作为直接修改申报依据。
关注原因:监管确认未完成会影响交付证明、结算与台账闭环;本条为高价值核查线索,不等于已核实新增法规。
影响主体:DNCX、内资买卖/租借对手、报关代理与企业关务
业务影响:业务判断:先核配对状态和实际交付证据,报价列资料补正及等待风险;没有证据证明税率或HS改变。
行动建议:列全出口与对应进口申报号、内部管理编号、监管状态及交付证据;由主管海关确认原件与处理路径,不自行批量改码,不向未经确认的邮箱发送申报资料。 负责:企业关务、报关代理、DNCX与内资交易对手;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管·税务海关专刊 - 原报道全文本次已读;原始法律文书与独立核验待取得
#4 海关发布/更新
能效检验不能只凭HS判断:向主管部门核适用范围
Doanh nghiệp cần xác định đúng diện kiểm tra hiệu suất năng lượng
摘要:能效与标签适用须核产品参数和主管答复,不能仅按HS承诺免检。
决策与证据:补证后报价;报道线索;持续提醒
相关读者:工厂/发货人、贸易公司/进出口商、关务/报关员;越南进口;来源国依客户资料
适用边界:进口耗能设备;型号、用途及1725清单范围待逐项确认;有能效与标签疑问的型号,不构成普遍免检
所需证据:型号规格书、铭牌照片、用途说明及主管部门书面适用答复
文号:1725/QĐ-BCT;海关本次答复文号未披露;机构:Cục Hải quan(个案答复);Bộ Công Thương(清单)
发布/生效:2026-10-09(报道);2024-07-01(1725号清单) / 1725号清单2024-07-01;本次答复日期待核验;状态:媒体报道
事件概述:10月9日报道海关要求Nghệ năng企业向专管部门确认能效检验及标签适用性;工贸部文书页确认1725号清单2024年7月1日发布并生效。答复未披露具体型号或豁免结论。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:缺少适用确认可能增加检验、仓储与等待成本;税率及费用待逐票测算。 此为核查/准备建议,未核原件不据此直接改税率或申报。
行动建议:装运前取得型号、用途、技术参数和主管部门书面答复;归类与专检分开核定,缺证时不承诺免检或包税包清关。 负责:工厂技术岗、进口商合规岗、关务;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管·税务海关专刊 - 原报道全文本次已读;原始法律文书与独立核验待取得
#5 海关发布/更新
Cốc Nam与Tân Thanh分时段:周末提前预约
Tiếp tục kéo dài thời gian thông quan tại lối Cốc Nam (Lạng Sơn)
摘要:Cốc Nam北京08—18时、Tân Thanh08—19时;前者周末须预约。
决策与证据:补证后装运;报道线索;持续提醒
相关读者:工厂/发货人、物流/货代、贸易公司/进出口商;中国→越南;反向货流另核当地安排
适用边界:经Cốc Nam/Tân Thanh运输的货物;分通道核窗口和预约,历史时段不保证当前受理
所需证据:口岸代理当日窗口、预约确认及车辆/货物清单
文号:1774/BQLKKTCK-DN(官方文书页面标示;附件提取层文号留空);机构:同登—谅山口岸经济区管理委员会
发布/生效:2026-10-01(官方网页);2026-10-07(执行解读) / 2026-10-01至另行通知;状态:已生效
事件概述:官方附件确认自10月1日起至另行通知,Cốc Nam—Lũng Nghịu为北京时间每天08:00—18:00(越南07:00—17:00);Tân Thanh—Pò Chài为北京08:00—19:00(越南07:00—18:00)。Cốc Nam周末、节假日须按双方规定预约。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:到错通道或错用中国时区可增加等待和过夜成本;窗口不是承诺清关时长。
行动建议:本次派车前取得Cốc Nam预约及两侧受理确认;报道7:00—17:00为越南时间(北京时间8:00—18:00),不推定周末无预约可通关。 负责:发货计划、车队调度、口岸代理;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管·税务海关专刊 - 原报道全文本次已读;原始法律文书与独立核验待取得
#6 海关发布/更新
芒街数字单证培训已举办:转入模板与试报核查
Tập huấn, hướng dẫn triển khai số hóa chứng từ thuộc hồ sơ hải quan
摘要:10月9日培训已举办;操作岗取得模板、试报回执及退回路径。
决策与证据:仅做准备;报道线索;执行进展
相关读者:物流/货代、贸易公司/进出口商、关务/报关员;越南进口/出口;以实际口岸覆盖为准
适用边界:区域VIII、芒街相关申报企业及代理;培训准备不等于全部企业强制上线
所需证据:模板、字段映射、试报回执、退回处理路径及主管海关上线通知
文号:1434/QĐ-CHQ(2026-08-26,既有格式决定);机构:Chi cục Hải quan khu vực VIII
发布/生效:2026-10-09 13:16(越南时间;北京时间14:16) / 培训已于2026-10-09举办;1434原件、上线通知及适用边界待核验;状态:媒体报道
事件概述:广宁省级媒体报道10月9日在芒街举办培训,超过200名代表参加,涉及1434/QĐ-CHQ电子单证格式及软件/人工制作路径。代表人数不是企业数,培训完成不等于所有企业已经上线。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:格式错误会增加退回和改单;报价保留资料完整及系统可用前提。 此为核查/准备建议,未核原件不据此直接改税率或申报。
行动建议:下一票申报前向芒街代理索取模板、字段映射、试报回执与退回处理路径;确认人工备选及软件版本,不把培训报道作为法定上线令。 负责:报关员、系统支持、口岸代理;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
广宁省级媒体·现场报道 - 原报道全文本次已读;原始法律文书与独立核验待取得
#7 海关发布/更新
免税设备清理:先确认办理海关与E31原产地资料
Thanh lý máy móc miễn thuế, doanh nghiệp cần xác định đúng nơi làm thủ tục
摘要:免税设备折旧结束不等于可直接内销,先核办理机关和税费证据。
决策与证据:补证后报价;报道线索;持续提醒
相关读者:工厂/发货人、贸易公司/进出口商、关务/报关员;越南进口及境内处置;逐票核模式
适用边界:需处置免税设备、E31原料或相关原产地资料的企业;不是所有设备均可免税转让;E31用途和C/O另核
所需证据:原进口申报、免税依据、设备去向与C/O资料
文号:个案答复文号未披露;引用38/2015/TT-BTC第85条第3款、33/2023/TT-BTC;机构:Cục Hải quan(Intops答复被转述)
发布/生效:2026-10-06(报道) / 既有规则的个案解释;新答复签发日待核验;状态:媒体报道
事件概述:10月6日Intops答复报道涉及免税项目设备清理:需登记免税目录者向目录登记海关办理,否则向原进口申报海关办理;E31转内销的原产地提交问题须依实际资料核定。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:报道执行口径待个案原件核验;不能依据折旧直接承诺免补税或复用原C/O。 此为核查/准备建议,未核原件不据此直接改税率或申报。
行动建议:先取设备原申报、免税目录、所有权及去向;向主管海关核清理形式、转用途税费和C/O资料后报价。 负责:工厂资产岗、财税、关务;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管·税务海关专刊 - 原报道全文本次已读;原始法律文书与独立核验待取得
#8 电商行业动态
平台销售与佣金分账:保留扣缴及付款证据
Người kinh doanh, chủ sàn TMĐT cần đối chiếu dữ liệu doanh thu để tránh sai sót nghĩa vụ thuế
摘要:平台货款、佣金与扣缴分开对账;访谈不替代税务公文原件。
决策与证据:补证后报价;报道线索;持续提醒
相关读者:工厂/发货人、贸易公司/进出口商、老板;电商交易;不据此推定进口税已缴
适用边界:多平台销售、佣金或扣缴资料需对账的主体;税务访谈仅作对账提醒;7403原件与税率未核
所需证据:平台结算单、佣金合同、付款及扣缴记录
文号:7403/CT-TMĐT(报道转述;原件未取得);机构:Cục Thuế(访谈转述,原件待核)
发布/生效:2026-10-08 19:47(越南时间;北京时间20:47) / 原件及适用期限待核验;状态:媒体报道
事件概述:10月8日专刊访谈转述7403/CT-TMĐT及数字内容/联盟营销收入分类意见;未取得税务机关公文原件。本期不采用访谈中的税率或金额阈值。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:平台商品销售、营销佣金与工资分别对账;平台所得扣缴不能当作进口环节税已缴凭证。税率和阈值未核,不据本报道固定报价。
行动建议:客户开发及对账将货款、平台费用、佣金和税款分列;取得合同、付款与扣缴记录,税务岗核原件后再调整税费口径。 负责:财务、平台运营、企业负责人;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管·税务海关专刊 - 原报道全文本次已读;原始法律文书与独立核验待取得
#9 外贸研究
报价先锁交货地点、保险范围与HS证据
Doanh nghiệp xuất nhập khẩu cần lưu ý gì khi thực hiện hợp đồng ngoại thương?
摘要:交货术语必须写具体地点;保险及HS证据不足时不做固定包干报价。
决策与证据:补证后报价;报道线索;研究背景
相关读者:工厂/发货人、物流/货代、贸易公司/进出口商、老板;中越/越美等实际方向;目的国要求另核
适用边界:签订外贸合同或固定包干物流报价的企业;交货地点、承保范围及税费条件均须合同确认
所需证据:合同指定地点、Incoterms版本、保单及HS技术证据
文号:2026-10-08 ITPC培训;非新增法规;机构:ITPC(培训);财政部主管专刊报道
发布/生效:2026-10-09 06:59(越南时间;北京时间07:59) / 不适用:培训与业务研究,非新增法规;状态:媒体报道
事件概述:10月9日报道ITPC培训提醒写清Incoterms版本及指定地点,并核HS和保险范围。国际贸易规则不替代合同的所有权、付款与违约约定,具体承保除外责任仍按保单确认。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:术语缩写不完整容易遗漏本地费用与风险责任;本条不创造新税率或归类结论。 此为核查/准备建议,未核原件不据此直接改税率或申报。
行动建议:报价模板同时核指定地点、交付责任、装卸与本地费用、保险除外条款;机器或组合货物附技术证据,未知税费不承诺固定包干。 负责:销售报价、贸易负责人、保险经办;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管·税务海关专刊 - 原报道全文本次已读;原始法律文书与独立核验待取得
#10 生产制造与观点
加工与DNCX草案:准备账册差异,不提前取消申报
Hoàn thiện quy định hải quan về gia công, sản xuất xuất khẩu
摘要:加工、账册和DNCX流程仍属草案,当前照现行程序办理。
决策与证据:仅做准备;报道线索;草案
相关读者:工厂/发货人、贸易公司/进出口商、关务/报关员、老板;越南加工贸易及DNCX业务
适用边界:加工出口与DNCX企业;征求意见稿仅作准备,继续按现行有效规则
所需证据:现行SOP、BOM、库存、耗用与申报差异清单
文号:征求意见稿;正式文号与附件待取得;机构:Cục Hải quan(征求意见会议)
发布/生效:2026-10-07(会议报道) / 征求意见阶段,未核已签发最终文本,不提前执行;状态:征求意见稿
事件概述:10月7日会议报道讨论生产场所通知、外包加工、外部存储、库存及决算账册、销毁和监管责任分工;部分拟免申报情形仍须预先通知,目前不能按草案改变既有申报。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:准备数据与职责清单有价值;不得把拟议免报当作已经免报。
行动建议:盘点生产、仓储、外包地址与库存证据;整理拟议流程差异,正式签发及主管海关确认后再改SOP。 负责:工厂账册岗、财税、关务主管;期限性质:内部建议。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管·税务海关专刊 - 原报道全文本次已读;原始法律文书与独立核验待取得