#1 政府发布/更新
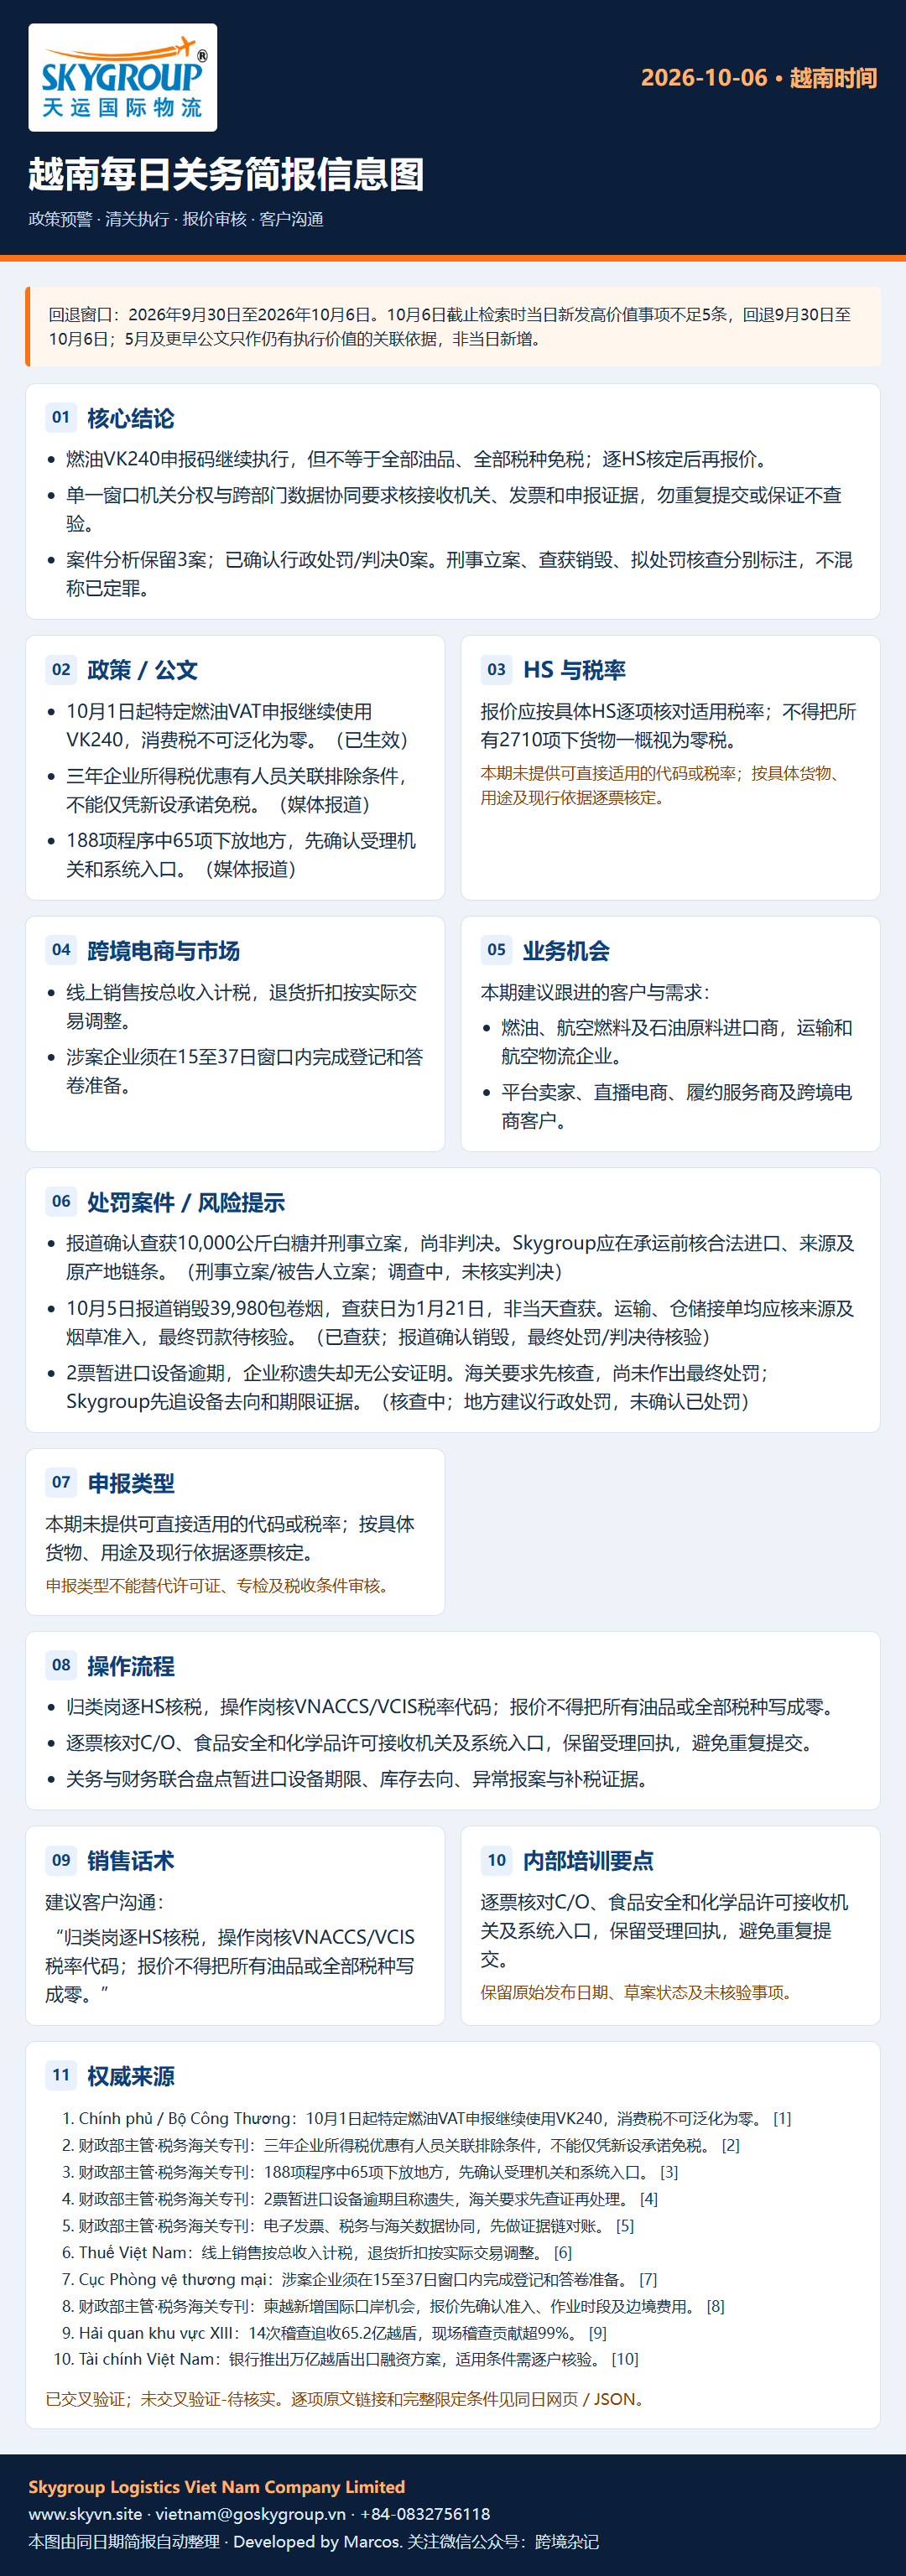
燃油申报继续使用VK240:须逐项核定43号决议适用范围
Kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với xăng dầu đến hết năm 2026
摘要:10月1日起特定燃油VAT申报继续使用VK240,消费税不可泛化为零。
文号:43/2026/NQ-CP;22446/CHQ-NVTHQ;机构:越南政府
发布/生效:2026-09-30 / 2026-10-01至2026-12-31;状态:已生效
事件概述:10月1日海关22446号公文指导10月1日至12月31日适用43号决议的进口申报继续使用VK240;汽油特别消费税仍按相关法律执行。
关注原因:直接影响油品进口税费和运输成本基准,涉及燃油客户报价及物流附加费判断。
影响主体:燃油、航空燃料及石油原料进口商,运输和航空物流企业。
业务影响:报价应按具体HS逐项核对适用税率;不得把所有2710项下货物一概视为零税。
行动建议:归类岗逐HS核税,操作岗核VNACCS/VCIS税率代码;报价不得把所有油品或全部税种写成零。
| 数据日期 | 指标 | 数值 | 来源 |
|---|
| 2026-10-01 | 列明汽油、石脑油及重整油 | 优惠进口税0% | 越南民航局/43号决议 |
| 2026-10-01 | 柴油、燃料油、航空燃油、煤油 | 优惠进口税0% | 越南民航局/43号决议 |
| 2026-10-01 | 决议列明油品 | 环保税0越盾/升 | 越南民航局/43号决议 |
交叉验证:已交叉验证
原文:打开越南语来源
全部核验来源:
政府文书库 - 核验43号决议文号、签发与效力
政府门户 - 核验政策范围和执行期间
民航局 - 交叉核验税率和航空燃油范围
Nhân Dân - 独立报道22446号指导;公文原件待取得
#2 政府发布/更新
中小企业三年免税:首注不等于自动符合资格
Điều kiện miễn thuế thu nhập doanh nghiệp 3 năm với doanh nghiệp nhỏ và vừa
摘要:三年企业所得税优惠有人员关联排除条件,不能仅凭新设承诺免税。
文号:7191/CT-QLNT(签发日待核验);机构:Cục Thuế
发布/生效:2026-10-05(报道) / 执行口径见正文;原件及具体生效日待核验;状态:媒体报道
事件概述:税务机关按198/2025/QH15及20/2026/NĐ-CP答复:最高出资者/法定代表人涉及其他在营企业等情形可排除三年优惠。本案企业不符合条件;不可推广至所有新设中小企业。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:客户准入与经营成本判断,不直接改变进口税;具体适用须核原件。
行动建议:客户开发时取得首次登记与股东、代表人信息;财务核优惠资格后再测算经营成本。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管税务海关专刊 - 已读取正文;官方文件原件仍待核验
#3 海关发布/更新
单一窗口分权更新:先核接收机关,不重复申报
Thực hiện thủ tục qua Cổng thông tin một cửa quốc gia theo mô hình chính quyền mới
摘要:188项程序中65项下放地方,先确认受理机关和系统入口。
文号:报道未列新增统一公文号;机构:Cục Hải quan / 相关主管机关(报道转述)
发布/生效:2026-10-05(报道) / 执行口径见正文;原件及具体生效日待核验;状态:媒体报道
事件概述:海关对第三阶段188项程序复核,其中65项已下放地方;已有国家公共服务门户的程序拟只交换结果。报道明确C/O系统连接模式不因发证机关下放而改变。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:错选受理机关可延误清关;不能据此认定所有程序已经切换。
行动建议:逐票核对C/O、食品安全和化学品许可接收机关及系统入口,保留受理回执,避免重复提交。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管税务海关专刊 - 已读取正文;官方文件原件仍待核验
#4 海关发布/更新
暂进再出货物称遗失:无证据不能直接核销
Làm rõ hàng tạm nhập tái xuất bị mất trước khi xử lý
摘要:2票暂进口设备逾期且称遗失,海关要求先查证再处理。
文号:16070/CHQ-GSQL(2026-05-11;本次处理回复文号待核验);机构:Cục Hải quan / 相关主管机关(报道转述)
发布/生效:2026-10-05(报道) / 执行口径见正文;原件及具体生效日待核验;状态:媒体报道
事件概述:2票2018/2019年暂进口工程设备未按2023年期限复出口;企业称被盗但无公安证明。第六区提出改变用途并拟处罚,海关要求先核实解释,尚无最终处罚决定。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:管理层提示;完整案件、证据缺口和潜在税费成本详见海关日报,非已处罚案例。
行动建议:核对暂进口期限、设备去向和报案证据;不得把补税承诺作为已获核销许可。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管税务海关专刊 - 已读取正文;官方文件原件仍待核验
#5 海关发布/更新
财政公安数据协同:核对申报、发票与账务一致性
Kết nối, chia sẻ dữ liệu phục vụ phòng ngừa vi phạm pháp luật tài chính, thuế, hải quan
摘要:电子发票、税务与海关数据协同,先做证据链对账。
文号:协作规章文号未披露;机构:Cục Hải quan / 相关主管机关(报道转述)
发布/生效:2026-10-05(报道) / 执行口径见正文;原件及具体生效日待核验;状态:媒体报道
事件概述:财政部与公安部签署数据协作规章,分享税务、电子发票、已完成海关申报和财务报表等数据;具体技术上线时间未披露。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:跨系统不一致可能增加核查风险;不能将报道理解为已对所有企业实时执法。
行动建议:抽查客户发票、申报价值、付款和库存链条;异常记录先解释与补证,勿保证不被稽查。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管税务海关专刊 - 已读取正文;官方文件原件仍待核验
#6 电商行业动态
线上销售计税收入按总额确认,平台费用不得直接冲减
Doanh thu thật nằm ở đâu trong dòng tiền bán hàng online?
摘要:线上销售按总收入计税,退货折扣按实际交易调整。
文号:68/2026/NĐ-CP;机构:越南税务机关(财政部系解读)
发布/生效:2026-10-02 / 按68/2026/NĐ-CP执行;状态:媒体报道
事件概述:解读明确线上销售应按销售及服务相关总收入识别计税基础,不以扣除平台、支付或物流费用后的净入账额替代;取消、退货和折扣按实际交易调整,并以平台、银行、承运人、支付机构和发票数据交叉核验。
关注原因:影响跨境电商卖家的收入对账、税负测算和物流费用列示。
影响主体:平台卖家、直播电商、履约服务商及跨境电商客户。
业务影响:物流费和平台费应作为成本单列,不能据此直接减少计税销售额。
行动建议:要求电商客户按订单、退款、平台费、物流费、银行流水和发票建立月度对账。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部系税务报道 - 核验总额口径和多源数据核对
#7 外贸研究
印度对越南内螺纹铜管启动反倾销与反补贴调查
Ấn Độ đưa sản phẩm ống đồng rãnh trong của Việt Nam vào điều tra chống bán phá giá
摘要:涉案企业须在15至37日窗口内完成登记和答卷准备。
文号:印度DGTR立案文件(编号待核验);机构:印度贸易救济总局;越南贸易救济局转述
发布/生效:2026-10-04(报道);2026-09-29(立案) / 调查中;状态:媒体报道
事件概述:印度对来自越南、中国和泰国的内螺纹铜管启动反倾销及反补贴调查,越南涉及24项补贴计划;利害关系方应在SETU系统按15日或37日节点提交范围意见和登记答卷。
关注原因:时限短,影响出口商客户的证据保全、报价和市场风险。
影响主体:内螺纹铜管生产商、出口商及印度进口商。
业务影响:不能把潜在贸易救济税计入已确定税率;报价应加入调查风险和条款调整机制。
行动建议:识别相关客户,立即确认产品范围、印度进口商和答卷责任人。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部系贸易报道 - 核验立案日、范围和答卷节点
#8 外贸研究
Khánh Bình—Chrey Thom开放国际口岸:先核线路能力
Khai trương cặp cửa khẩu Khánh Bình - Chrey Thom: Thêm cơ hội giao thương với Campuchia
摘要:柬越新增国际口岸机会,报价先确认准入、作业时段及边境费用。
文号:本条为口岸启用报道;批准文号待核验;机构:Cục Hải quan / 相关主管机关(报道转述)
发布/生效:2026-10-03(报道) / 执行口径见正文;原件及具体生效日待核验;状态:媒体报道
事件概述:10月3日报道越南安江与柬埔寨Kandal的Khánh Bình—Chrey Thom国际口岸启用。线路机会不等于所有货类、车型和查验时段均已获准。
关注原因:影响客户合规证据、操作安排或报价成本。
影响主体:进出口企业、报关代理、客户经理与财务
业务影响:业务判断:可研究柬越路由;未核实前不得承诺固定清关时效。
行动建议:向口岸代理核货类、车辆、作业时段与费用,再比较经金边的柬越路线。
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部主管税务海关专刊 - 已读取正文;官方文件原件仍待核验
#9 生产制造与观点
海关第十三区后续稽查聚焦加工出口企业,9个月追收65.2亿越盾
Hải quan khu vực XIII sàng lọc kĩ, lựa chọn đúng trong kiểm tra sau thông quan
摘要:14次稽查追收65.2亿越盾,现场稽查贡献超99%。
文号:不适用(执法统计);机构:海关第十三区
发布/生效:2026-10-03 / 持续执行;状态:媒体报道
事件概述:前9个月开展14次后续稽查,其中5次在企业场所实施;追收及处理65.2亿越盾,已缴44.8亿,尚在缴纳期20.4亿,企业场所稽查贡献后续稽查收入99%以上。重点关注加工出口、水产、饲料和IUU相关场景。
关注原因:显示风险筛选正聚焦加工出口企业和高风险行业,具有直接审计准备价值。
影响主体:加工出口企业、水产和饲料企业、DNCX及其服务商。
业务影响:报价之外需明确账册、耗用、库存、原料流转和免税货物证据维护责任。
行动建议:对高风险客户抽查报关单、BOM、库存、结算报告和原料成品对应关系。
| 数据日期 | 指标 | 数值 | 来源 |
|---|
| 2026年前9个月;报道2026-10-03 | 第十三区后续稽查 | 14次;追收65.2亿越盾;已缴44.8亿;缴纳期内20.4亿 | https://thuehaiquan.tapchikinhtetaichinh.vn/hai-quan-khu-vuc-xiii-sang-loc-ki-lua-chon-dung-trong-kiem-tra-sau-thong-quan-168563.html |
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部系海关报道 - 核验14次稽查、追收金额和行业重点
#10 生产制造与观点
出口企业与银行对接年末资金,融资成本须与物流报价分开
Kết nối doanh nghiệp với ngân hàng, khơi thông nguồn vốn xuất khẩu cuối năm
摘要:银行推出万亿越盾出口融资方案,适用条件需逐户核验。
文号:不适用(银企对接);机构:相关银行与企业机构
发布/生效:2026-10-04 / 按银行审批;状态:媒体报道
事件概述:报道援引MB Bank嘉定分行称,2026年9月推出面向中小企业的10万亿越盾融资方案,可线上办理审批、放款、国际支付和担保;具体额度、利率和准入仍以银行审批为准。
关注原因:生产企业年末备货可能受资金约束,影响订舱、付款和客户履约。
影响主体:出口制造企业、贸易商和供应链客户。
业务影响:不得把宣传额度视为客户已获授信;物流报价应与融资成本和付款条件分列。
行动建议:询盘阶段新增付款周期和授信状态字段,避免以未获批融资承诺舱位。
| 数据日期 | 指标 | 数值 | 来源 |
|---|
| 2026年9月;报道2026-10-04 | MB Bank中小企业融资方案 | 10万亿越盾(10,000 tỷ đồng) | https://thuehaiquan.tapchikinhtetaichinh.vn/ket-noi-doanh-nghiep-voi-ngan-hang-khoi-thong-nguon-von-xuat-khau-cuoi-nam-168641.html |
交叉验证:未交叉验证-待核实
原文:打开越南语来源
全部核验来源:
财政部系财经报道 - 核验报道的融资规模和线上办理信息